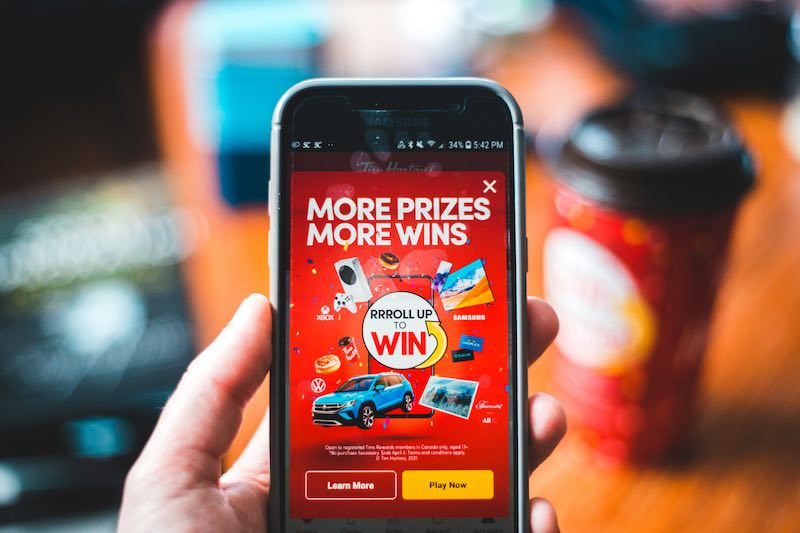
Program lojalnościowy w e-commerce - jak działa i jak zaprojektować opłacalny program?
Program lojalnościowy w e-commerce to mechanizm biznesowy, którego celem jest wpływanie na decyzje zakupowe klientów w dłuższym okresie....
Rozwijaj płatności account-to-account w sposób dopasowany do kosztów, konwersji, doświadczenia klientów i procesów operacyjnych. z3x pomaga sklepom internetowym, marketplace’om, dostawcom płatności i platformom cyfrowym oceniać, projektować i wdrażać rozwiązania Open Banking Payments, w tym PIS i Pay-by-Bank, jako uzupełnienie istniejących metod płatności.
Porozmawiajmy o płatnościach Open BankingPomagamy ocenić, czy płatności Open Banking pasują do modelu biznesowego, klientów i wolumenów transakcyjnych firmy. Analizujemy potencjalne zastosowania, bariery adopcji, ekonomikę płatności, uwarunkowania regulacyjne i rolę przelewów account-to-account w całym procesie checkout.
Dobór dostawcy wymaga więcej niż porównania dokumentacji API. Analizujemy obsługiwane banki, dostępność na rynkach, przebieg płatności, warunki komercyjne, raportowanie statusów, sposób rozliczeń, zwroty, reconciliation, wymagania techniczne i wsparcie operacyjne. Pomagamy przygotować kryteria wyboru, porównać dostawców i uzgodnić model współpracy.
Wspieramy projektowanie i wdrażanie ścieżek inicjowania płatności w e-commerce, SaaS, marketplace’ach i produktach cyfrowych. Pracujemy nad prezentacją metod płatności, przekierowaniami lub dostępnymi wariantami embedded, autoryzacją użytkownika, wymaganiami API, obsługą callbacków, statusów transakcji, reconciliation i sytuacji wyjątkowych.
Pomagamy porównać ekonomikę płatności Open Banking z kartami i innymi metodami alternatywnymi. Uwzględniamy prowizje dostawców, koszty operacyjne, adopcję, konwersję, skuteczność finalizacji płatności, zwroty i strukturę całego payment mix. Rekomendujemy rozwiązania na podstawie pełnego obrazu biznesowego, a nie wyłącznie deklarowanej opłaty transakcyjnej.
Poznajemy model biznesowy, segmenty klientów, wolumeny, dostawców płatności, wyniki checkout, procesy operacyjne i docelowe rynki. Określamy, w których scenariuszach płatności account-to-account mogą stanowić wartościową alternatywę lub uzupełnienie obecnych metod.
Definiujemy potrzebne funkcjonalności, porównujemy dostawców PIS i Pay-by-Bank oraz projektujemy docelową ścieżkę użytkownika. Uwzględniamy dostępność banków, autoryzację, widoczność statusów płatności, zależności rozliczeniowe, koszty i złożoność integracji.
Pomagamy przygotować wymagania, współpracować z dostawcą, wdrożyć checkout i przeprowadzić testy. Szczególną uwagę poświęcamy płatnościom nieudanym i porzuconym, ponawianiu żądań, asynchronicznym aktualizacjom statusów, rozliczeniom oraz powrotowi klienta z procesu autoryzacji.
Po uruchomieniu pomagamy mierzyć rzeczywistą adopcję, skuteczność finalizacji płatności, koszty i nakład pracy operacyjnej. Wskazujemy możliwości poprawy ścieżki płatności, rozszerzenia pokrycia bankowego, optymalizacji routingu i wdrażania kolejnych metod tam, gdzie ma to uzasadnienie ekonomiczne.
Przelewy account-to-account mogą być atrakcyjną alternatywą dla kart, ale ich opłacalność zależy od znacznie większej liczby czynników niż sama prowizja. Pokrycie banków, proces autoryzacji, skuteczność płatności, rozliczenia, zwroty, wsparcie operacyjne i preferencje klientów wpływają na efekt biznesowy. z3x pomaga przeanalizować całkowity koszt i potencjał płatności Open Banking przed rozpoczęciem wdrożenia.
Porozmawiajmy o płatnościach Open Banking
System płatniczy musi radzić sobie również z nieudaną autoryzacją, porzuceniem procesu przez klienta, opóźnionymi statusami, zwrotami i uzgadnianiem rozliczeń. Ma to szczególne znaczenie dla marketplace’ów, powtarzalnych relacji handlowych i produktów ze złożoną obsługą zamówień. Pomagamy projektować płatności Open Banking jako część całego procesu transakcyjnego.
W określonych scenariuszach może być alternatywą dla kart. Zależy to jednak od rynku, obsługiwanych banków, preferencji klientów, procesu autoryzacji i możliwości dostawcy. Dlatego najpierw analizujemy, jak Pay-by-Bank może uzupełnić lub poprawić istniejący zestaw metod płatności.
Nie. z3x wspiera doradztwo, wybór dostawcy i wdrożenie rozwiązania. Regulowana usługa inicjowania płatności jest realizowana przez odpowiednio uprawnionego dostawcę w ramach przyjętego modelu współpracy.
Niektórzy dostawcy oferują dodatkowe funkcjonalności wspierające takie procesy, ale ich dostępność i sposób realizacji zależą od dostawcy, rynku oraz modelu technicznego i prawnego. Standardowa usługa PIS nie oznacza automatycznie możliwości cyklicznego obciążania klienta.
Program lojalnościowy w e-commerce to mechanizm biznesowy, którego celem jest wpływanie na decyzje zakupowe klientów w dłuższym okresie....
Open banking zmienił sposób, w jaki dane finansowe i usługi bankowe mogą być wykorzystywane poza tradycyjnym środowiskiem bankowym. Pozwala kli...
AML, czyli Anti-Money Laundering, to zbiór zasad, procesów, kontroli i technologii wykorzystywanych do zapobiegania wykorzystywaniu usłu...
Podoba Ci się to, co zobaczyłeś? Zacznijmy działać. Wystarczy, że podasz kilka informacji, a my skontaktujemy się z Tobą tak szybko, jak to możliwe.