FinTech Marketing i Go-to-Market: jak skutecznie wprowadzać i rozwijać produkty finansowe?
Dobry produkt FinTech może rozwiązywać realny problem, mieć klientów zainteresowanych zakupem i nadal nie osiągnąć sukcesu komercyjnego. Nie zawsze p...
Znalezienie dostawcy płatności jest proste. Znalezienie takiego, który rozumie Twój biznes, akceptuje jego profil ryzyka i oferuje odpowiednie warunki, bywa znacznie trudniejsze. z3x pomaga firmom dobrać acquirera lub PSP, przygotować wniosek o konto merchanckie, przejść proces weryfikacji i uruchomić akceptację płatności. Angażujemy się w cały proces — od pierwszej analizy po start rozwiązania.
Odrzucony wniosek, niedopasowany dostawca albo nieoczekiwane ograniczenia umowne mogą opóźnić sprzedaż, utrudnić ekspansję i zagrozić ciągłości przyjmowania płatności. Problemem często nie jest brak dostawców, ale rozbieżność między ich polityką ryzyka a specyfiką działalności merchanta.
Pracujemy po stronie klienta: analizujemy dostępne możliwości, wyjaśniamy wymagania i pomagamy przejść praktyczną drogę do uruchomienia płatności. W zależności od potrzeb może to być bezpośrednia umowa acquiringowa, współpraca z PSP albo model payment facilitator, a nie zawsze osobne konto merchanckie. Celem jest stabilna akceptacja płatności z jasnymi zasadami współpracy, realnymi kosztami i odpowiednim wsparciem operacyjnym.
Cztery obszary wsparcia — od znalezienia właściwego dostawcy po sprawne przejście onboardingu.
Analizujemy model biznesowy, profil transakcyjny, docelowe rynki i wymagania płatnicze. Następnie identyfikujemy odpowiednich acquirerów i dostawców PSP, porównując kryteria akceptacji, koszty, rozliczenia, warunki umowne oraz możliwości technologiczne. Pomagamy wybrać realną ścieżkę do przyjmowania płatności zamiast wysyłać kolejne wnioski do przypadkowych firm.
Niektóre legalne modele działalności podlegają rozszerzonej ocenie z powodu chargebacków, terminów dostawy, subskrypcji, kategorii branżowej, geografii lub historii przetwarzania płatności. Pomagamy zrozumieć zastrzeżenia dostawców, rzetelnie udokumentować działalność i znaleźć podmioty, których polityka dopuszcza jej obsługę. Nie obiecujemy akceptacji i nie pomagamy ukrywać rzeczywistego charakteru biznesu.
Ekspansja zagraniczna może wymagać innego modelu acquiringu, lokalnych metod płatności, nowych walut, zasad rozliczeń lub obsługi kilku podmiotów. Analizujemy dostępne rozwiązania, ograniczenia geograficzne, koszty przewalutowań i zależności operacyjne. Pomagamy dopasować konto merchanckie i infrastrukturę akceptacji płatności do planu rozwoju firmy.
Pomagamy przygotować dokumentację, wyjaśnić wymagania KYB i informacje o beneficjentach rzeczywistych, koordynować odpowiedzi na pytania dostawcy i uzupełnić braki dotyczące strony internetowej, dostaw, zwrotów lub historii płatności. Wspieramy rozmowy o rezerwach, chargebackach, terminach rozliczeń i warunkach współpracy. Ostateczna decyzja o akceptacji należy zawsze do dostawcy.
Konkretny proces i bezpośrednie zaangażowanie — bez obchodzenia zasad weryfikacji dostawców.
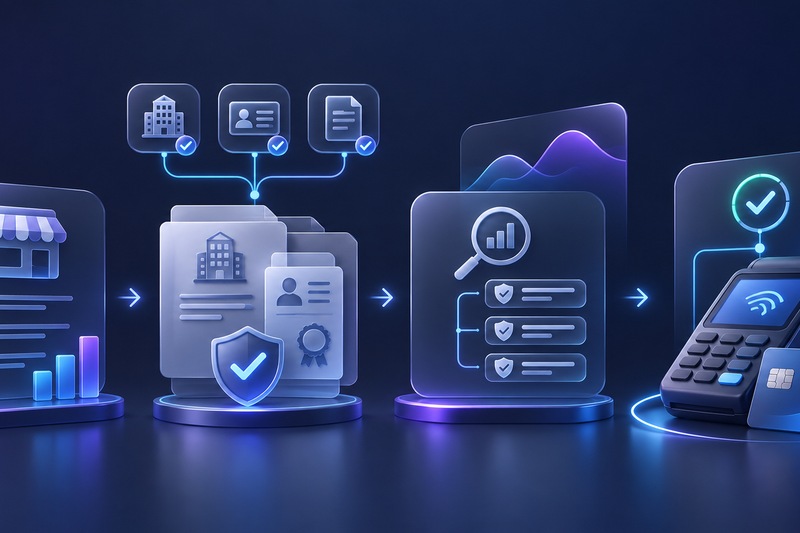
Sprawdzamy, co sprzedajesz, jak płacą klienci, gdzie prowadzisz działalność, jakie masz lub planujesz wolumeny i średnie wartości transakcji oraz jak wygląda dostawa lub model subskrypcyjny. Analizujemy też problemy z dotychczasowymi dostawcami. Przed rozpoczęciem rozmów identyfikujemy ewentualne luki w dokumentacji i procesach.
Ustalamy kryteria i oceniamy acquirerów, PSP lub rozwiązania payment facilitator. Porównujemy akceptowane modele biznesowe, zasięg geograficzny, metody płatności, cenniki, rozliczenia, warunki operacyjne i wymagania integracyjne. Na tej podstawie proponujemy krótką listę realnych opcji.
Wspieramy przygotowanie wniosku i uporządkowanie prawdziwych, spójnych dokumentów. Koordynujemy pytania handlowe i operacyjne, a w razie potrzeby uczestniczymy w rozmowach z dostawcą. Pomagamy odpowiadać na dodatkowe wymagania związane z ryzykiem, underwritingiem i compliance.
Po pozytywnej decyzji dostawcy pomagamy skoordynować integrację, testy i konfigurację procesów operacyjnych. Sprawdzamy sposób raportowania, rozliczeń i obsługi problemów, a następnie wskazujemy możliwości dalszej optymalizacji wraz ze wzrostem skali lub wejściem na nowe rynki.

Dostawca może odmówić współpracy z wielu powodów: ograniczeń branżowych, lokalizacji, niepełnych informacji o właścicielach, wysokiego ryzyka chargebacków, sposobu realizacji zamówień albo profilu działalności wykraczającego poza jego politykę ryzyka. Składanie kolejnych identycznych wniosków bez zrozumienia przyczyny zwykle nie rozwiązuje problemu.
Pomagamy odróżnić kwestie, które można poprawić dokumentacją lub kontrolami operacyjnymi, od ograniczeń wynikających bezpośrednio z zasad dostawcy albo przepisów. Jeśli istnieją legalne możliwości, dobieramy właściwy model akceptacji płatności i przygotowujemy spójny wniosek. Nie gwarantujemy akceptacji, ale pomagamy podejść do procesu świadomie i skuteczniej.

Otwarcie konta merchanckiego to dopiero początek. Opóźnione rozliczenia, rolling reserve, chargebacki, waluty wypłat, ograniczenia rachunku czy niedopasowana integracja mogą wpływać na płynność finansową i doświadczenie klientów. Pozornie niska prowizja nie musi oznaczać korzystnej oferty, jeśli cały model operacyjny nie pasuje do firmy.
Oceniając ofertę, sprawdzamy więc nie tylko koszty, ale też terminy rozliczeń, rezerwy, proces zwrotów, raportowanie, narzędzia antyfraudowe, wsparcie i możliwość dalszej ekspansji. Celem nie jest samo uzyskanie pozytywnej decyzji, lecz uruchomienie akceptacji płatności, z którą firma może bezpiecznie operacyjnie funkcjonować i rosnąć.
Skupiamy się na firmach, dla których standardowy formularz PSP nie rozwiązuje problemu akceptacji płatności.
Sklepy z większymi wolumenami, klientami zagranicznymi, złożoną realizacją zamówień lub potrzebą indywidualnych warunków.
Firmy z płatnościami cyklicznymi, okresami próbnymi, specyficznym ryzykiem reklamacji lub globalną sprzedażą subskrypcji.
Podmioty wymagające uporządkowania modelu merchant of record, onboardingu submerchantów, split payments i zasad rozliczeń.
Merchanci obsługujący wiele państw, podmiotów lub walut, którzy potrzebują modelu acquiringowego zgodnego ze skalą ekspansji.
Legalnie działające firmy, które chcą zrozumieć przyczyny odmów, poprawić dokumentację i sprawdzić dostępne możliwości.
Firmy szukające warunków innych niż standardowy cennik PSP lub dodatkowego dostawcy dla odporności operacyjnej i wzrostu.
Podchodzimy do otwarcia konta merchanckiego przez pryzmat acquiringu, ekonomiki płatności, modeli operacyjnych i wdrożeń. Nie jesteśmy katalogiem formularzy ani automatyczną porównywarką ofert. Analizujemy potrzeby merchanta, weryfikujemy dostępne modele i pomagamy prowadzić konkretne rozmowy z dostawcami.
Po uruchomieniu płatności możemy też pomóc w obszarach pokrewnych: optymalizacji kosztów, integracjach płatności online, payment orchestration i bieżącym zarządzaniu obszarem płatniczym. Dzięki temu wybór dostawcy od początku uwzględnia całą infrastrukturę płatności firmy.
Konto merchanckie to potoczne określenie rozwiązania acquiringowego umożliwiającego firmie przyjmowanie płatności kartowych i otrzymywanie rozliczeń. W tradycyjnym modelu merchant może mieć bezpośrednią umowę z acquirerem i własny identyfikator merchanta. W modelach agregacyjnych lub payment facilitator firma może być obsługiwana jako submerchant bez odrębnego konta w tradycyjnym rozumieniu. Pomagamy wybrać rozwiązanie dopasowane do biznesu, zamiast zakładać, że każdy musi posiadać osobne konto merchanckie.
Nie. Każdy acquirer i PSP stosuje własne kryteria onboardingu, compliance i underwritingu, a decyzję o akceptacji podejmuje wyłącznie dostawca. Pomagamy ocenić dopasowanie, wykryć braki w dokumentacji i skontaktować się z odpowiednimi podmiotami na podstawie prawdziwych danych. Jeżeli model biznesowy jest zabroniony albo nie spełnia wymagań, nie proponujemy jego ukrywania lub przedstawiania w nieprawdziwy sposób.
Możemy przeanalizować okoliczności odmowy lub zakończenia współpracy na podstawie dostępnych informacji. Przyczynami bywają chargebacki, ograniczenia branżowe, dane właścicielskie, lokalizacja, sposób realizacji zamówień, kontrole ryzyka lub historia transakcji. Następnie oceniamy, czy problemy można zgodnie z zasadami rozwiązać i czy inny dostawca może być odpowiedni. Nie możemy cofnąć decyzji PSP ani zagwarantować, że kolejny dostawca zaakceptuje firmę.
Możemy przeanalizować bardziej złożone przypadki, w tym legalne działalności o podwyższonym ryzyku, sprzedaż cross-border, subskrypcje oraz firmy z międzynarodową strukturą. Dostępność dostawców zależy od rodzaju działalności, jurysdykcji, właścicieli, profilu transakcji i obowiązujących zasad. Niektóre kategorie mogą być objęte ograniczeniami u wszystkich dostępnych dostawców. Pracujemy wyłącznie nad przejrzystymi, zgodnymi z prawem rozwiązaniami i weryfikujemy gotowość dostawcy do oceny konkretnego przypadku.
Zakres dokumentów zależy od dostawcy i modelu działalności, ale zwykle obejmuje dokumenty rejestrowe, dane właścicieli i beneficjentów rzeczywistych, weryfikację tożsamości, oczekiwane wolumeny i opis produktów lub usług. Dostawca może również wymagać strony internetowej, regulaminów, polityki zwrotów i dostaw, sprawozdań finansowych, historii przetwarzania płatności czy danych o chargebackach. W niektórych branżach potrzebne są dodatkowe licencje lub dokumenty. Pomagamy skompletować prawdziwy i spójny zestaw informacji zgodny z wymaganiami wybranego dostawcy.
Czas zależy od dostawcy, specyfiki biznesu, kompletności dokumentów i zakresu wymaganej weryfikacji. Prostsze przypadki mogą przebiegać szybko, natomiast przy działalności międzynarodowej lub większym ryzyku proces może wymagać dodatkowych analiz. Nie deklarujemy stałego czasu akceptacji, ponieważ zależy on od decyzji i procedur dostawcy. Po pozytywnej weryfikacji możemy pomóc w koordynacji integracji, konfiguracji rozliczeń, przygotowaniu operacyjnym i dalszej optymalizacji płatności.
Dobry produkt FinTech może rozwiązywać realny problem, mieć klientów zainteresowanych zakupem i nadal nie osiągnąć sukcesu komercyjnego. Nie zawsze p...
Zgodność z PCI DSS jest jednym z podstawowych wymogów bezpieczeństwa dla firm, które akceptują, przetwarzają, przechowują lub w inny sposób uczestnicz...
Program lojalnościowy w e-commerce to mechanizm biznesowy, którego celem jest wpływanie na decyzje zakupowe klientów w dłuższym okresie....
Opowiedz nam, czym zajmuje się Twoja firma, gdzie działa i jaki problem z przyjmowaniem płatności chcesz rozwiązać. Pomożemy ocenić możliwości i ustalić kolejny konkretny krok.
Nie przesyłaj danych kart płatniczych, danych logowania do banku ani wrażliwych dokumentów tożsamości przez formularz pierwszego kontaktu.
Podoba Ci się to, co zobaczyłeś? Zacznijmy działać. Wystarczy, że podasz kilka informacji, a my skontaktujemy się z Tobą tak szybko, jak to możliwe.